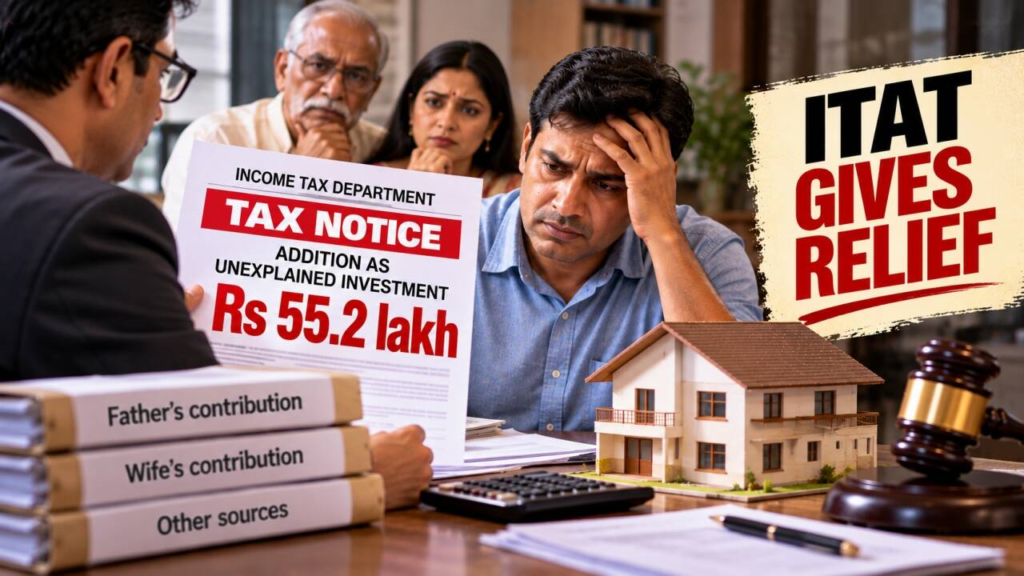
एक व्यक्ति ने अपनी पत्नी और पिता के साथ मिलकर ₹80 लाख की आवासीय संपत्ति खरीदी थी। इस खरीदारी के मामले में आयकर विभाग ने उसके खिलाफ दोबारा कर निर्धारण की प्रक्रिया शुरू की। यह कार्रवाई वित्तीय वर्ष 2015-16 में अचल संपत्ति खरीदने से संबंधित जानकारी मिलने के बाद की गई। विभाग को यह जानकारी अपनी जोखिम प्रबंधन रणनीति के तहत प्राप्त हुई थी। इसके आधार पर आकलन वर्ष 2016-17 का कर निर्धारण फिर से खोला गया। आयकर विभाग ने व्यक्ति की आय में ₹55.2 लाख की अतिरिक्त राशि जोड़ दी। इस अतिरिक्त कर निर्धारण को लेकर व्यक्ति ने आपत्ति जताई। उसने आयकर अपीलीय न्यायाधिकरण (ITAT) का रुख किया। याचिका में उसने अतिरिक्त राशि जोड़ने के फैसले को चुनौती दी। उसने विभाग द्वारा अपनाई गई गणना पर भी सवाल उठाए। मामला संयुक्त रूप से खरीदी गई संपत्ति में व्यक्ति की हिस्सेदारी और कर निर्धारण से संबंधित था। व्यक्ति ने न्यायाधिकरण से विभाग की कार्रवाई की समीक्षा करने का अनुरोध किया। ITAT ने मामले पर विचार करते हुए व्यक्ति को राहत प्रदान की। हालांकि, उपलब्ध जानकारी में राहत के विस्तृत आधार और अंतिम गणना का पूरा विवरण नहीं दिया गया है। यह मामला संयुक्त संपत्ति की खरीद और आयकर आकलन में राशि जोड़ने की प्रक्रिया से जुड़े विवाद को दर्शाता है।
Source: Source